Opieka może być droga – zabezpiecz lukę finansową
Kasa opieki pokrywa tylko część kosztów, a w domu opieki szybko zostaje do zapłaty kwota czterocyfrowa miesięcznie. Pokazujemy, jak duża jest luka, i porównujemy dla Państwa sposoby jej zabezpieczenia.

Warto wiedzieć
Opieka dotyczy wielu osób
Wśród osób w wieku 70–74 lat opieki potrzebuje około co dziewiąta, a od 90. roku życia 87 %. Opieka dotyczy też młodszych, na przykład po wypadku lub chorobie.
Źródło: Niemiecki Urząd Statystyczny (Destatis), statystyka opieki, stan na koniec 2023 r.
Ustawowe ubezpieczenie to tylko częściowa ochrona
Resztę płacą Państwo sami, ze swojego majątku, a w pewnych przypadkach także Państwa dzieci.
Stałe, ustalone świadczenie
Z prywatnym dodatkowym ubezpieczeniem pielęgnacyjnym otrzymują Państwo ustalone z góry świadczenie, do dowolnego wykorzystania.
Ile płaci kasa opieki, a ile zostaje do zapłaty?
Trwa ładowanie aktualnych liczb.
Jak duża jest moja luka?
Trwa ładowanie aktualnych liczb.
Tak może wyglądać opieka
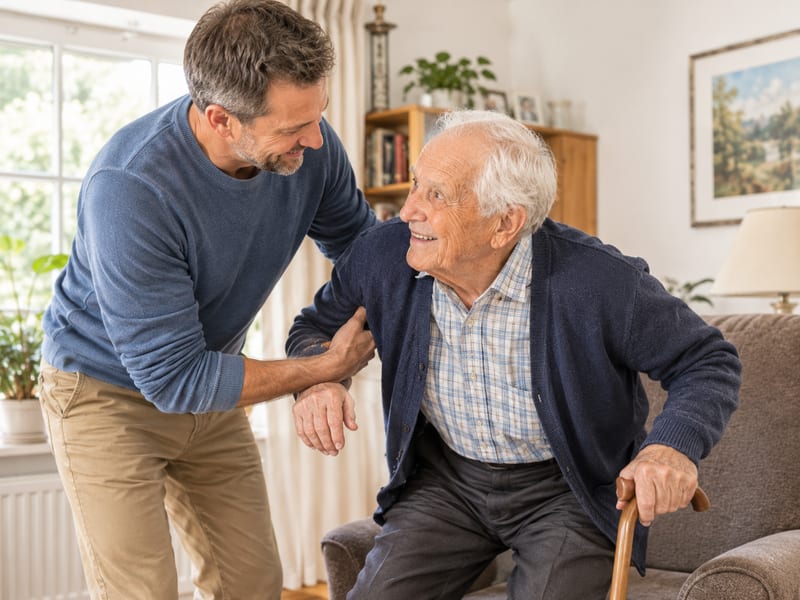
Opieka w domu sprawowana przez bliskich 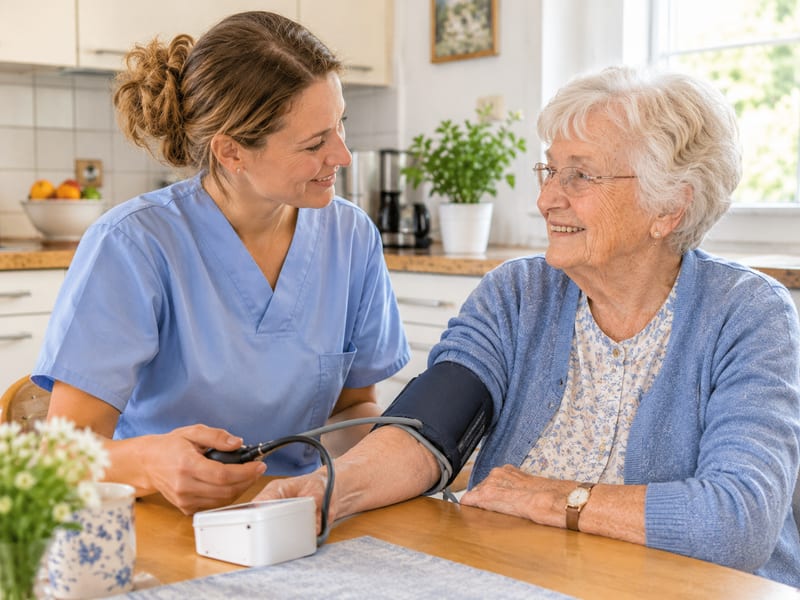
Ambulatoryjna opieka pielęgniarska 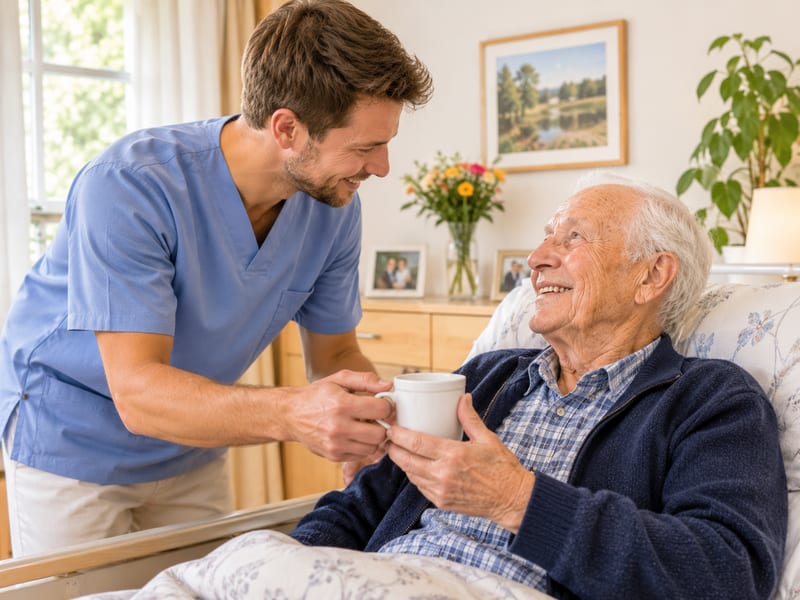
Dom opieki


Jakie są rozwiązania?
Nasza rekomendacja dla większości osób
Dzienne świadczenie pielęgnacyjne (Pflegetagegeld)
Stała kwota dziennie lub miesięcznie, zależna od stopnia opieki i do dowolnego wykorzystania, także na opiekę sprawowaną przez bliskich.
Ubezpieczenie kosztów opieki (Pflegekostenversicherung)
Zwraca udokumentowane koszty, na przykład rachunki za opiekę ambulatoryjną lub dom opieki. Opieka sprawowana przez bliskich zwykle nie jest nim objęta.
Opieka z dopłatą państwa (Pflege-Bahr)
5 € dopłaty miesięcznie i brak badania stanu zdrowia. W zamian świadczenie jest mniejsze i samo zwykle nie wystarcza.
Najczęstsze pytania
Od kiedy opłaca się dodatkowe ubezpieczenie pielęgnacyjne?
Można je zawrzeć już w młodym wieku. Im wcześniej, tym zwykle niższa składka i tym łatwiej przejść ocenę stanu zdrowia. Także później może się to opłacać, policzymy to dla Państwa.
Czy muszę odpowiadać na pytania o zdrowie?
W większości taryf tak. Wcześniejsze choroby mogą oznaczać dopłaty lub odmowę. W Pflege-Bahr z dopłatą państwa nie ma oceny stanu zdrowia, są za to okresy karencji i mniejsze świadczenie. Kto już pobiera świadczenia pielęgnacyjne, nie może go zawrzeć.
Ile to mniej więcej kosztuje?
To zależy przede wszystkim od wieku, zdrowia i wybranej wysokości. Rzetelną kwotę podamy więc dopiero po poznaniu daty urodzenia, porównując kilku ubezpieczycieli.
Czy dzieci muszą płacić za opiekę nad rodzicami?
Urząd socjalny sięga po dochód dziecka dopiero wtedy, gdy jego roczny dochód brutto przekracza 100 000 € (alimenty na rodziców, § 94 SGB XII). Poniżej tej kwoty dzieci nie muszą płacić. Najpierw jednak wykorzystuje się majątek samych rodziców.
Czym różni się świadczenie dzienne od ubezpieczenia kosztów?
Świadczenie dzienne to stała, ustalona kwota, bez przedstawiania rachunków. Ubezpieczenie kosztów zwraca udokumentowane wydatki, często tylko za opiekę profesjonalną.
Czy ochrona obowiązuje też za granicą lub w Polsce?
Reguluje to każda taryfa osobno. Wiele z nich wypłaca świadczenie także w UE, a więc i w Polsce, ale nie wszystkie. Jeśli planują Państwo mieszkać na starość w Polsce, prosimy o informację: zwrócimy na to uwagę przy porównaniu.
Czy mogę ubezpieczyć rodziców?
Tak, mogą Państwo zawrzeć umowę i płacić składki, a rodzice są wtedy osobami ubezpieczonymi. Muszą wyrazić zgodę i odpowiedzieć na pytania o zdrowie. Wiek rodziców decyduje o wysokości składki.
Czy w razie potrzeby opieki muszę dalej płacić składki?
Wiele taryf zwalnia ze składek, gdy tylko wypłacane jest świadczenie, często od określonego stopnia opieki. Nie wszędzie wygląda to tak samo i jest to jeden z punktów, które sprawdzamy przy porównaniu.

Porównujemy dla Państwa wielu ubezpieczycieli, bezpłatnie i niezobowiązująco
Robert to nasz cyfrowy asystent i odpowiada także wieczorem.
Zapytaj o Pflege-Check
Bezpłatnie i niezobowiązująco. Odezwiemy się w ciągu 1–2 dni roboczych, po polsku lub po niemiecku.
Ważna informacja:
Uwaga: Wskazówki i informacje na tych stronach mają charakter ogólny i niewiążący. To prywatna opinia bez gwarancji poprawności, kompletności ani odpowiedzialności i nie zastępuje indywidualnej porady. Wiążące są wyłącznie warunki ubezpieczenia danego ubezpieczyciela.
Jako niezależny broker ubezpieczeniowy nie jesteśmy związani z żadnym towarzystwem i pośredniczymy w taryfach wielu ubezpieczycieli. Jeśli przedstawiamy na tych stronach konkretny produkt, jest to nasza ocena z wieloletniej praktyki, a nie skutek powiązania. Do każdego tematu możemy zaproponować również inne towarzystwa i taryfy.